Несколько кредитов сразу: можно ли брать и как объединить их в один
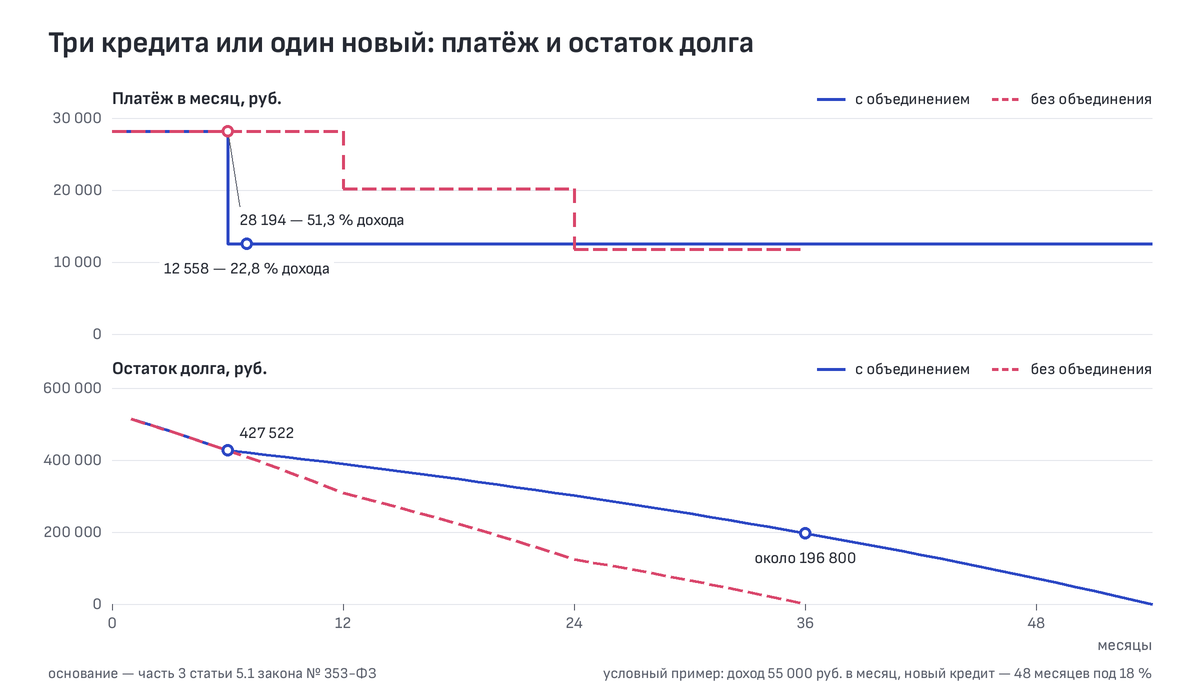
Потолка по числу кредитов нет, кроме правил о дорогих займах микрофинансовых организаций; перед выдачей банк по общему правилу обязан посчитать долю дохода, уходящую на все платежи, и выше 50 % письменно предупредить о риске. Условный расчёт: платёж в месяц по трём кредитам — 28 194 руб., по одному новому вместо них на 48 месяцев под 18 % — 12 558 руб., но выплатить придётся больше, примерно на 50 500 руб.
Кредитов уже три, платежи по ним забирают больше половины дохода. Можно ли держать несколько кредитов одновременно, как на них смотрит банк и есть ли смысл объединить кредиты в один, чтобы платить меньше?
Ответ в одной строке
Можно: потолка по числу кредитов нет, кроме правил о дорогих займах. Перед выдачей банк по общему правилу обязан посчитать долю дохода, уходящую на платежи, и выше 50 % письменно предупредить о риске (части 1 и 5 статьи 5.1 закона от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)»). Объединяют кредитом на погашение старых.
Считаем на условном кредите
Банк обязан рассчитать показатель долговой нагрузки (ПДН) по каждому заёмщику при решении о выдаче кредита (пункт 1 части 1 статьи 5.1 закона № 353-ФЗ): это доля дохода, уходящая на платежи. Исключения — в части 7 той же статьи. Формула — среднемесячные платежи по всем кредитам и займам, включая запрошенный, к среднемесячному доходу, в процентах (часть 3 статьи 5.1). Порядок расчёта банк обязан определить во внутреннем документе по требованиям Банка России (часть 4), поэтому доли ниже — ориентир, а не его расчёт.
Условно: три кредита взяты в одном месяце, платежи равные, месячная ставка — годовая, делённая на 12.
| Кредит, условно | Сумма, руб. | Срок | Ставка | Платёж, руб. | Долг после 6-го платежа, руб. |
|---|---|---|---|---|---|
| первый | 300 000 | 36 месяцев | 24 % | 11 770 | 263 603 |
| второй | 150 000 | 24 месяца | 30 % | 8 387 | 120 381 |
| третий | 80 000 | 12 месяцев | 36 % | 8 037 | 43 538 |
| всего | 530 000 | — | — | 28 194 | 427 522 |
Доход условно — 55 000 руб. в месяц, и три платежа забирают 51,3 % дохода. С 7-го месяца все три долга гасит один новый кредит на 427 522 руб. — ровно на остаток (условно, без процентов за дни до погашения): 48 месяцев под 18 %, платёж 12 558 руб., или 22,8 % дохода. Старые кредиты банк не учитывает, только если новый гасит их полностью и банк контролирует, куда пошли деньги (вопрос 47 разъяснения Банка России к Указанию от 16.10.2023 № 6579-У); иначе доля — 74,1 %.
По месяцам:
- 1–6-й — три платежа, вместе 28 194 руб.;
- 7–54-й — один платёж, 12 558 руб.;
- без объединения 7–12-й — те же 28 194 руб., 13–24-й — 20 157 руб. (третий кредит закрыт), 25–36-й — 11 770 руб. (и второй);
- остаток долга к концу 36-го месяца: без объединения — ноль, с объединением — около 196 800 руб.
Меньший платёж оплачен сроком: по старым графикам с 7-го месяца оставалось внести около 552 300 руб., по новому — около 602 800 руб., на 50 500 руб. больше.
Что проверить в договоре и графике
- Сумма на погашение. По уведомлению о досрочном возврате банк в течение пяти календарных дней обязан рассчитать долг и проценты на день уведомления и сообщить их (часть 7 статьи 11 закона № 353-ФЗ), а проценты платят по день фактического возврата включительно (часть 6).
- Срок уведомления. Вернуть кредит досрочно можно, уведомив банк способом из договора не менее чем за 30 календарных дней, если договор не даёт срок короче (часть 4 статьи 11). В первые 14 календарных дней после получения кредита уведомлять не нужно (часть 2).
- Полная стоимость. Её ставят в рамках в правом верхнем углу первой страницы договора: в процентах годовых и в рублях (часть 1 статьи 6). В рублях — все платежи из расчёта полной стоимости, кроме возврата самого долга (часть 4.1), поэтому к ним прибавляют сумму кредита: в примере около 175 300 + 427 522 ≈ 602 800 руб. против около 552 300 руб. по старым графикам.
- Деньги по назначению. Если новый кредит выдан на погашение других, деньги стоит сразу туда и направить: не использованы на эту цель за 60 календарных дней со дня выдачи — банк обязан заново рассчитать ПДН (пункт 3 части 2 статьи 5.1). Если договор обязывает использовать их на эту цель, за нарушение банк вправе потребовать досрочно вернуть весь кредит (часть 13 статьи 7).
- Предупреждение о нагрузке. При ПДН выше 50 % банк обязан до заключения договора письменно предупредить о рисках, а ознакомление заёмщик подтверждает подписью или её аналогом (части 5 и 6 статьи 5.1).
Когда это не сработает
Права получить кредит на погашение других кредитов у заёмщика нет. Обязанность выдать деньги возникает у банка из кредитного договора (пункт 1 статьи 819 Гражданского кодекса Российской Федерации, дальше — ГК), а в заключении договора банк может отказать и без объяснения причин, если федеральный закон не обязывает его мотивировать отказ (часть 5 статьи 7 закона № 353-ФЗ). Поэтому, пока старые кредиты не погашены, их платежи вносят по графику.
Нагрузка выше 50 % сама по себе не запрет. Решением Совета директоров (пункт 1) Банк России ограничил банкам с универсальной лицензией и микрофинансовым организациям на I квартал 2027 года доли кредитов с ПДН выше 50 % и выше 80 % в объёме выданных за квартал — это предел для кредитора, а не запрет конкретному человеку. Жёстче — карты и другие кредиты с лимитом кредитования, установленным или увеличенным в квартале: при ПДН выше 80 % их доля — 0 %, то есть лимит не оставляет этим кредиторам места для таких выдач.
Для дорогих займов действует временное правило: с 1 октября 2026 года до 1 апреля 2027 года микрофинансовые организации не вправе выдавать заём с полной стоимостью выше 200 % годовых тому, у кого уже два непогашенных таких кредита или займа в любой кредитной или микрофинансовой организации (часть 5 статьи 4 закона от 29.12.2025 № 545-ФЗ). С 1 апреля 2027 года (часть 4 статьи 4 закона № 545-ФЗ) порог — 100 % годовых: микрофинансовая организация не вправе согласовать условия нового такого займа раньше четвёртого календарного дня после полного погашения прежнего в любой кредитной или микрофинансовой организации (пункт 13 части 1 статьи 12 закона от 02.07.2010 № 151-ФЗ).
Бывает и так: банки отказывают в рефинансировании, а в собственности есть квартира. Залог квартиры меняет цену просрочки: если долг не вернут или вернут не так, как договорились, кредитор вправе получить удовлетворение из её стоимости раньше других кредиторов собственника, а нехватку, если закон или договор не установили иное, — из другого имущества должника (пункты 1 и 3 статьи 334 ГК); по решению суда квартиру обычно продают с публичных торгов (пункт 1 статьи 56 закона от 16.07.1998 № 102-ФЗ). Если нарушение крайне незначительно и сумма явно несоразмерна стоимости квартиры, взыскание не допускается, а при просрочках чаще трёх раз за 12 месяцев до иска — допускается, если договор не установил иное (пункты 1 и 5 статьи 54.1 того же закона).
Текст: Павел Сомов. Обновлено
РефинансированиеЕщё разборы в рубрике «Рефинансирование»