Просрочка, каникулы и рефинансирование кредита
21 ноября 2026
-
Нечем платить кредит: что делать до первой просрочки и после неё
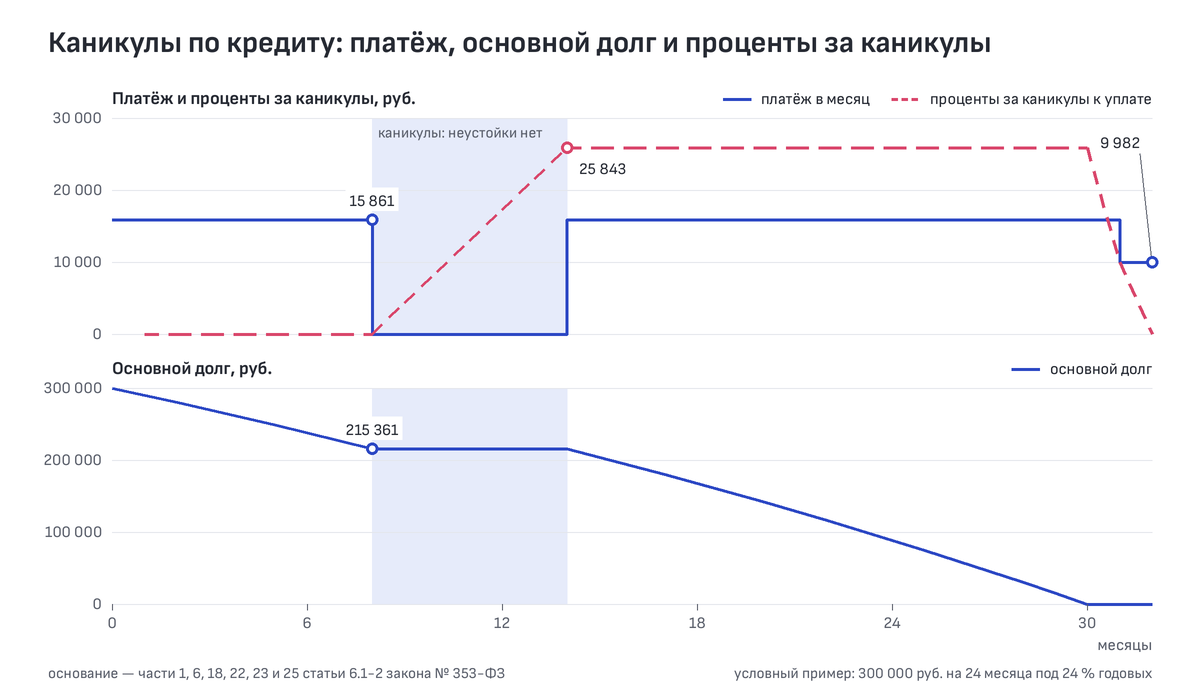
Если падение дохода за два месяца к среднему за год больше 30 % и соблюдены другие условия закона, по потребительскому кредиту без ипотеки можно потребовать каникулы до шести месяцев: платежей и неустойки за это время нет, а проценты по ставке договора начисляются и платятся позже. Расчёт по месяцам на условном кредите и сроки, которые закон даёт после просрочки.
-
Пени и штрафы по кредиту: сколько банк вправе начислить
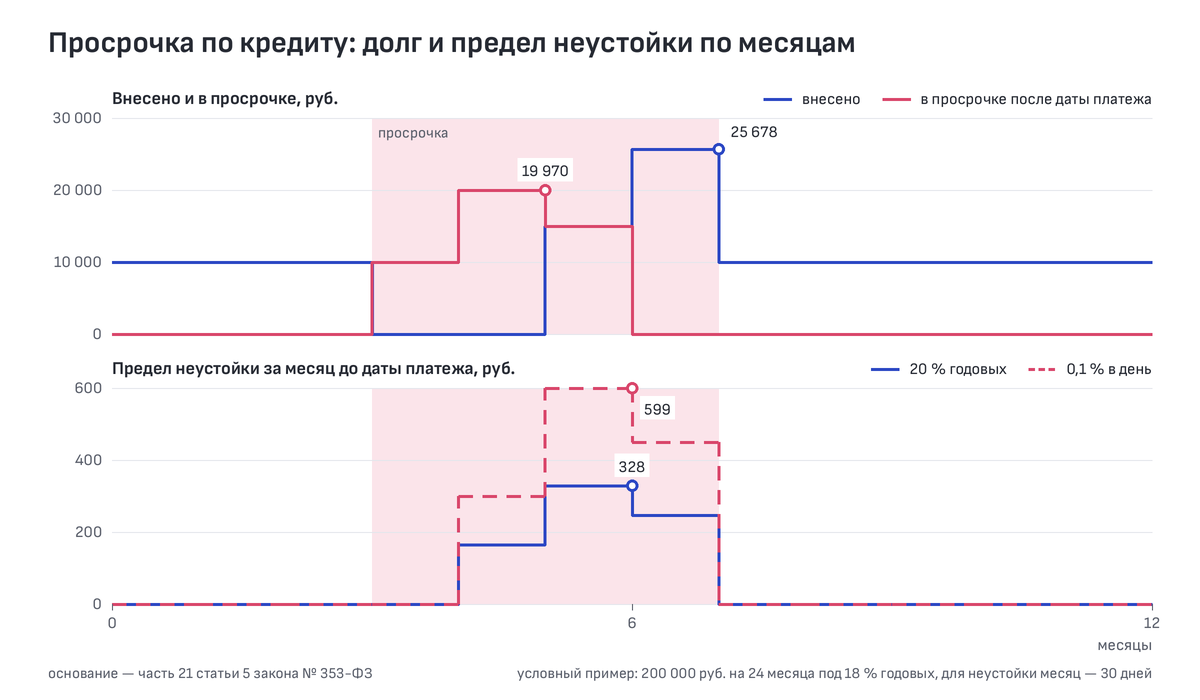
Неустойка за просрочку по потребительскому кредиту без ипотеки (договор после 1 июля 2014 года) — не больше 20 % годовых (от просроченной суммы — по договорам с конца декабря 2021 года), если проценты за дни просрочки начисляются, и не больше 0,1 % от просроченной суммы в день, если нет. Явно несоразмерную неуплаченную неустойку суд вправе уменьшить, но по денежному долгу — не ниже процентов по ключевой ставке Банка России за те же периоды.
-
Несколько кредитов сразу: можно ли брать и как объединить их в один
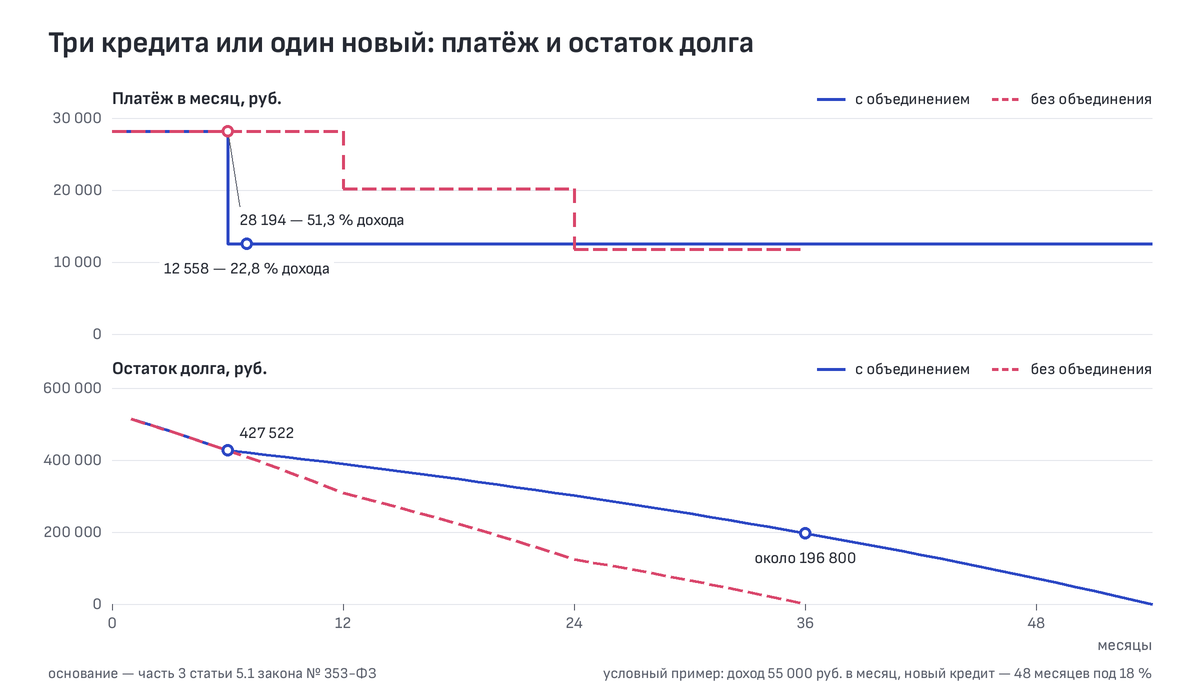
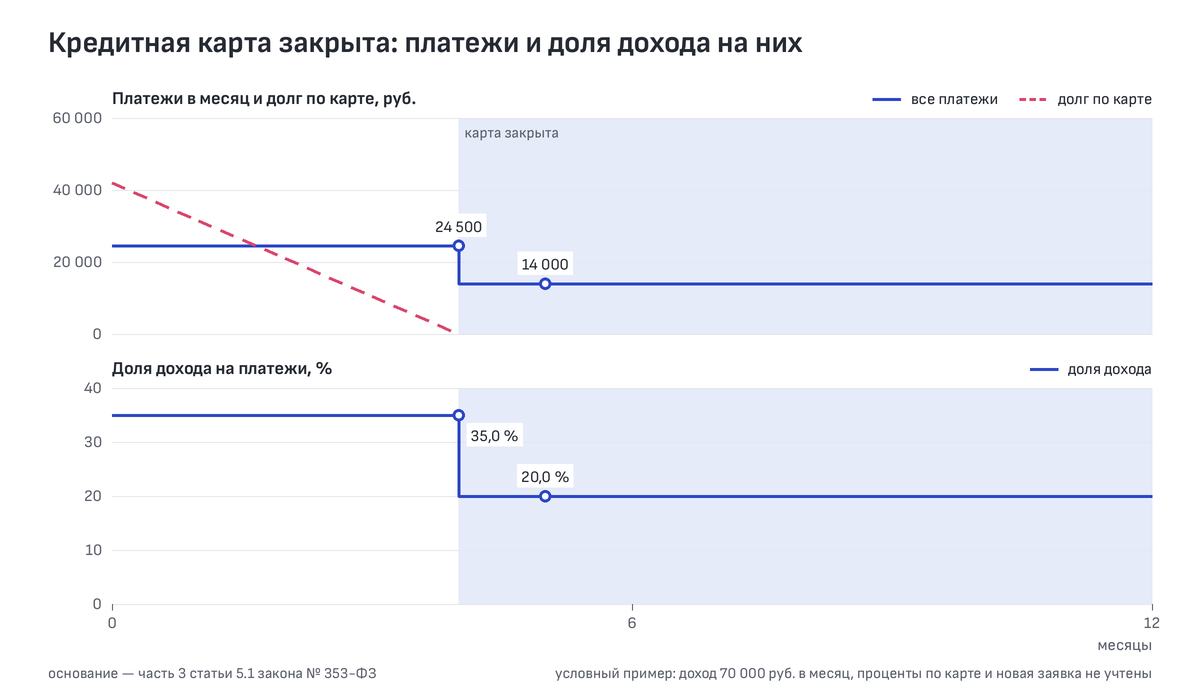
Потолка по числу кредитов нет, кроме правил о дорогих займах микрофинансовых организаций; перед выдачей банк по общему правилу обязан посчитать долю дохода, уходящую на все платежи, и выше 50 % письменно предупредить о риске. Условный расчёт: платёж в месяц по трём кредитам — 28 194 руб., по одному новому вместо них на 48 месяцев под 18 % — 12 558 руб., но выплатить придётся больше, примерно на 50 500 руб.
-
Отказали в кредите: где записана причина и когда подавать заявку снова
Банк может не называть причину отказа, если закон не требует её мотивировать, но основания и причину передаёт в бюро кредитных историй. Отчёт по своей истории в каждом бюро бесплатен до двух раз в год, ошибку в ней можно оспорить, а срока для новой заявки законы о потребительском кредите и кредитных историях не называют.
Если платёж не помещается в бюджет, кредитов несколько или банк отказал в новом, вопросы встают друг за другом.
Платить стало трудно
Неустойка по кредиту без ипотеки ограничена: если за период просрочки проценты не начисляются, — 0,1 процента просроченной суммы в день; если начисляются, — двадцать процентов годовых (часть 21 статьи 5 Федерального закона от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)»). Рубрика «Просрочка и долг» объясняет права банка после пропущенного платежа и переводит этот предел в рубли.
Пауза в платежах или новый кредит
Средний доход за два месяца до месяца обращения упал более чем на 30 % против среднего за двенадцать — заёмщик по кредиту без ипотеки вправе потребовать каникулы: приостановить платежи до шести месяцев, если соблюдены и другие условия (части 1, 2 и 6 статьи 6.1-2). В каникулы неустойки нет, проценты на текущий основной долг начисляются, срок кредита продлевается не меньше чем на срок каникул (части 18, 22 и 23). Документы и сроки ответа банка — в рубрике «Просрочка и долг».
Рубрика «Рефинансирование» — о новом кредите, которым гасят прежние, и о том, как банк видит нагрузку, когда долгов несколько: решая, выдать ли кредит, он обязан посчитать долговую нагрузку — долю среднемесячных платежей по всем кредитам и займам в среднемесячном доходе (пункт 1 части 1 и часть 3 статьи 5.1; исключения — часть 7).
След в кредитной истории
Объяснять отказ в кредите кредитор не обязан, кроме случаев, когда такую обязанность ставит федеральный закон (часть 5 статьи 7 закона № 353-ФЗ), но основания и причину указывают в кредитной истории (пункт 2 части 4.1 статьи 4 Федерального закона от 30.12.2004 № 218-ФЗ «О кредитных историях»). Отчёт по своей истории в каждом бюро, где она хранится, бесплатен до двух раз в календарный год, на бумаге — не больше одного (часть 2 статьи 8). Что увидит следующий банк и когда пробовать снова — в рубрике «Заявка и кредитная история».