Отказали в кредите: где записана причина и когда подавать заявку снова
Банк может не называть причину отказа, если закон не требует её мотивировать, но основания и причину передаёт в бюро кредитных историй. Отчёт по своей истории в каждом бюро бесплатен до двух раз в год, ошибку в ней можно оспорить, а срока для новой заявки законы о потребительском кредите и кредитных историях не называют.
Заявку на кредит наличными или на кредитную карту отклонили и причину не назвали. Обязан ли банк её объяснить, что теперь записано в кредитной истории и через сколько можно подать заявку снова?
Ответ в одной строке
Банк называет причину отказа, когда этого требует закон, иначе может промолчать. Сведения об отказе он передаёт в бюро кредитных историй — с основаниями и причиной. Срока для новой заявки законы не называют: если дело в нагрузке, разумно дождаться, пока уменьшится доля дохода на платежи, если в ошибке истории — пока её исправят.
Считаем на условном кредите
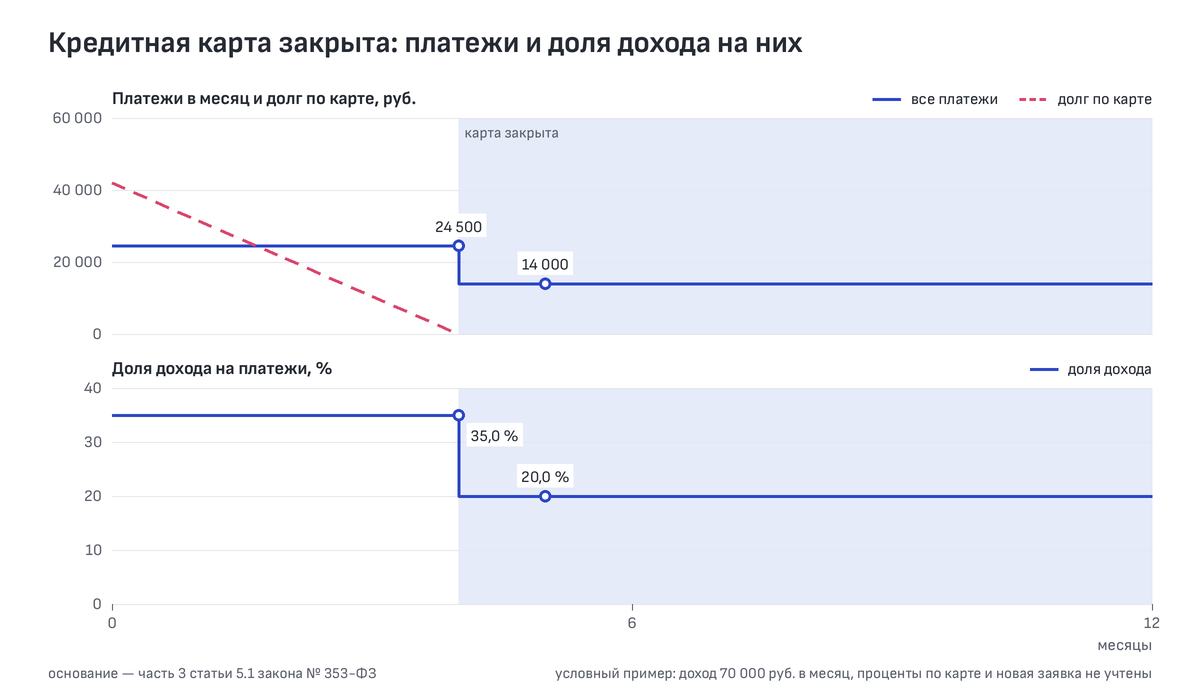
У заёмщика из примера доход — 70 000 руб. в месяц, платёж по кредиту наличными — 14 000 руб., долг по кредитной карте — 42 000 руб., его гасят по 10 500 руб. в месяц, проценты по карте для простоты не учитываются. Новая заявка — на 250 000 руб. на 5 лет под 22 % годовых, платёж по ней около 6 905 руб. в месяц. Все числа примера условные.
Долю дохода, которая уйдёт на платежи с учётом запрошенного кредита, официально называют показателем долговой нагрузки, коротко — ПДН. Банк делит сумму среднемесячных платежей по всем кредитам и займам, включая тот, по которому рассматривается заявка или переданы индивидуальные условия, на среднемесячный доход и выражает результат в процентах с точностью до десятых (часть 3 статьи 5.1 закона от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)»). Посчитать ПДН по каждому заёмщику банк обязан, когда решает, выдавать ли потребительский кредит (пункт 1 части 1 той же статьи), кроме случаев из части 7 — таких, как образовательный кредит с государственной поддержкой.
В 1–4-м месяцах долг по карте после платежа — 31 500, 21 000, 10 500 и 0 руб., платежи — 24 500 руб., доля дохода на платежи — 35,0 %, а ПДН с новой заявкой — около 44,9 %. С 5-го месяца договор карты закрыт: платежи — 14 000 руб., доля дохода на платежи — 20,0 %, ПДН с той же заявкой — около 29,9 %.
Что проверить в договоре и графике
Договора после отказа нет, проверять приходится другое — свою кредитную историю и бумаги прошлой заявки.
- В каких бюро хранится история, сообщает Центральный каталог кредитных историй; запрос туда можно отправить и через портал госуслуг (часть 1 статьи 8, часть 7.1 статьи 13 закона от 30.12.2004 № 218-ФЗ «О кредитных историях»).
- В каждом из этих бюро отчёт по своей истории выдают бесплатно не более двух раз в течение каждого календарного года, из них на бумаге — не более одного раза, а за плату — сколько угодно (часть 2 статьи 8). В отчёт входит индивидуальный рейтинг — число из истории, которым бюро описывает кредитоспособность; бюро вычисляет его по методике, требования к которой устанавливает Банк России (пункт 13 статьи 3).
- Информационная часть истории формируется для каждого обращения, сведения о котором подлежат передаче в бюро; одобренный, но не полученный кредит в ней не отражается. У отказа в ней указаны сумма, основания с причиной и дата (части 4.1 и 4.2 статьи 4).
- Сам заёмщик получает все части своей истории, банк — без закрытой части и с согласия заёмщика, а информационную часть компания или предприниматель могут получить для выдачи кредита и без согласия (пункты 1 и 2 части 1, части 9 и 9.1 статьи 6).
- Самозапрет на кредиты заёмщик ставит и снимает сам (часть 9 статьи 8 закона № 218-ФЗ); снятие действует со второго календарного дня после записи в истории (пункт 2 части 21 статьи 5.1 того же закона). Пока запрет действует и распространяется на такой кредит, банк отказывает и обязан письменно назвать причину не позднее конца следующего рабочего дня после решения (часть 4.6 статьи 7 закона № 353-ФЗ).
- Так же — отказом с письменной причиной — кончится заявка, если ИНН из неё не совпал с данными налоговой службы или банк не смог получить эти сведения сам (часть 4.4 той же статьи).
- Рассмотрение заявки и оценка кредитоспособности бесплатны (часть 3 той же статьи). Если заявление оформили по требованию банка, а решение не могли принять при вас, по вашему требованию выдают документ с датой приёма заявления к рассмотрению (часть 4 той же статьи).
Когда это не сработает
В законе о потребительском кредите нет срока, после которого заявку разрешено подать снова, нет его и в законе о кредитных историях. Срок в 31 день из закона о потребительском кредите — о другом: если между расчётом ПДН при решении о выдаче и заключением договора прошло больше 31 календарного дня, банк обязан посчитать ПДН заново (пункт 1 части 2 статьи 5.1 закона № 353-ФЗ).
Новую заявку можно подать в любой день, только такое обращение оставит в истории свою запись. Несколько заявок подряд в разные банки дадут несколько таких записей, а при отказах — и записи об отказах; всё это лежит в информационной части, которую может получить следующий кредитор.
Если отказ связан с ошибкой в истории, её оспаривают заявлением в бюро, где история хранится (часть 3 статьи 8 закона № 218-ФЗ), и со следующей заявкой разумно дождаться ответа. Проверить сведения у того, кто их передал, бюро обязано в течение 20 рабочих дней со дня получения заявления, кроме случаев, названных в законе, а если в заявлении указаны обоснованные причины получить ответ быстрее, — в указанный срок; на время проверки в истории делают пометку. О результате бюро сообщает письменно по истечении 20 рабочих дней (части 4 и 5 той же статьи).
Пример с картой может не сработать, если долг погашен, а договор карты не закрыт: как учесть кредит с лимитом и какой доход взять в расчёт, банк записывает в своём внутреннем документе, а требования к нему устанавливает Банк России (часть 4 статьи 5.1 закона № 353-ФЗ). Не поможет и ожидание, пока действует самозапрет: отказ по нему от прошедшего времени не зависит. То же — пока в едином реестре воинского учёта есть решение о временных мерах в отношении заёмщика для явки по повестке военкомата: до решения об их отмене банк обязан отказывать в потребительском кредите (часть 5.1 статьи 7 закона № 353-ФЗ).
Банк может не объяснять причину, если федеральные законы не требуют мотивировать отказ, но информацию об отказе направляет в бюро кредитных историй (часть 5 статьи 7 закона № 353-ФЗ). Если банк причину отказа не назвал, до новой заявки полезно запросить свои отчёты из бюро, где хранится история: в них те же части истории, что получит следующий банк, и ещё закрытая (пункты 1 и 2 части 1 статьи 6 закона № 218-ФЗ).
Текст: Павел Сомов. Обновлено
Заявка и кредитная историяЕщё разборы в рубрике «Заявка и кредитная история»