Пени и штрафы по кредиту: сколько банк вправе начислить
Неустойка за просрочку по потребительскому кредиту без ипотеки (договор после 1 июля 2014 года) — не больше 20 % годовых (от просроченной суммы — по договорам с конца декабря 2021 года), если проценты за дни просрочки начисляются, и не больше 0,1 % от просроченной суммы в день, если нет. Явно несоразмерную неуплаченную неустойку суд вправе уменьшить, но по денежному долгу — не ниже процентов по ключевой ставке Банка России за те же периоды.
Платёж по кредиту опоздал или не ушёл вовсе, а в выписке появились штраф и пени. Сколько банк вправе начислить за просрочку, от какой суммы и можно ли это уменьшить?
Ответ в одной строке
20 % годовых (от просроченной суммы — по договорам с конца декабря 2021 года), если проценты за дни просрочки начисляются, и 0,1 % от просроченной суммы в день, если нет, — предел неустойки (штрафа и пеней) по потребительскому кредиту без ипотеки (часть 21 статьи 5 закона от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)»).
Считаем на условном кредите
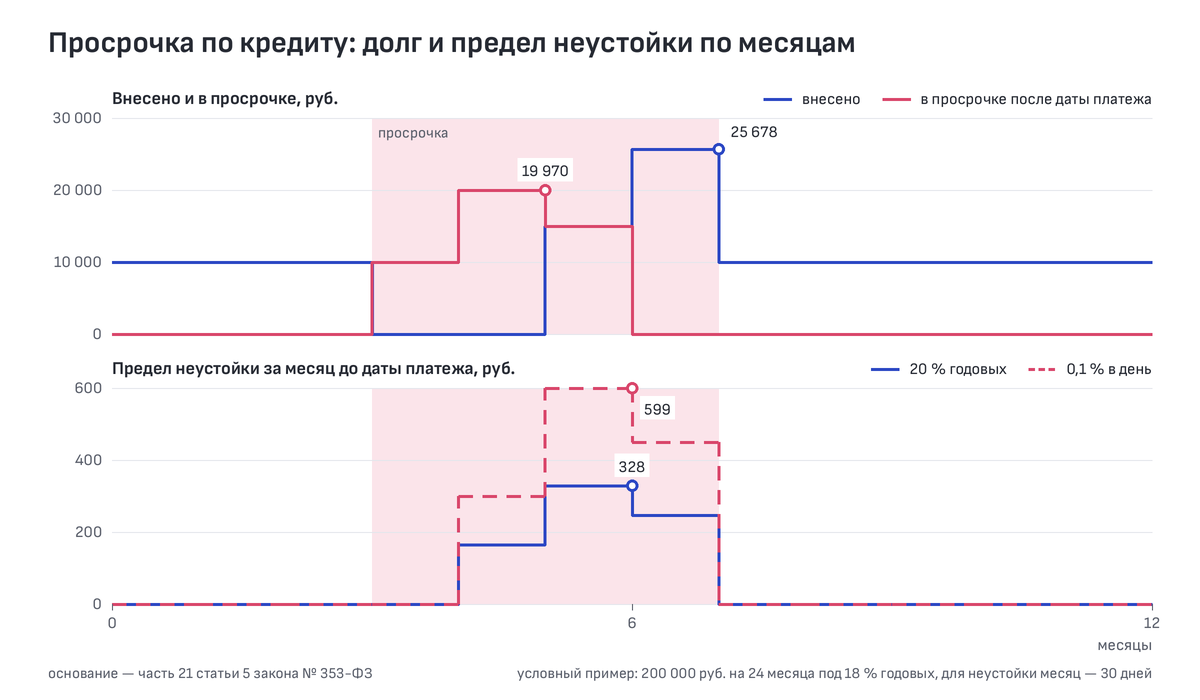
Штраф и пени закон считает неустойкой — денежной суммой, определённой законом или договором, которую должник обязан уплатить кредитору, если не исполнил обязательство или исполнил его ненадлежаще, в частности просрочил (пункт 1 статьи 330 Гражданского кодекса Российской Федерации, дальше — ГК). Требовать её кредитор не вправе, если должник не несёт ответственности за неисполнение или ненадлежащее исполнение обязательства (пункт 2 статьи 330 ГК).
Пример условный: сумма 200 000 руб., срок 24 месяца, ставка 18 % годовых (1,5 % в месяц), договор заключён после 1 июля 2024 года, платёж по графику — 9 985 руб. в месяц; для неустойки месяц — 30 дней, год — 365. Проценты за дни просрочки по договору начисляются, значит, предел по части 21 статьи 5 закона № 353-ФЗ — 20 % годовых, и неустойка по договору условно на этом пределе; второй случай, 0,1 % в день, — в скобках. В просрочке — платежи по графику, не внесённые в срок; проценты сверх графика на неоплаченный основной долг в пример не входят.
| Месяц | Внесено, руб. | В просрочке после даты платежа, руб. | Предел неустойки за месяц до этой даты, руб. |
|---|---|---|---|
| 1–3 | 9 985 | 0 | 0 |
| 4 | 0 | 9 985 | 0 |
| 5 | 0 | 19 970 | 164 (300) |
| 6 | 15 000 | 14 955 | 328 (599) |
| 7 | 25 678 | 0 | 246 (449) |
Просрочка началась с 4-го месяца: 30 дней на 9 985 руб., ещё 30 — на 19 970 руб., ещё 30 — на 14 955 руб. Предел за 30 дней — сумма в просрочке × 20 % × 30 / 365, во втором случае — сумма × 0,1 % × 30. За 90 дней набегает 738 руб. Считают от просроченной суммы, а не от всего кредита: 20 % годовых от 200 000 руб. за 30 дней дали бы 3 288 руб.
В 6-м месяце внесено 15 000 руб., а к оплате было 29 955 руб. (19 970 руб. просрочки и 9 985 руб. текущего платежа) и неустойка. Платёж, которого не хватает на всё, гасит долг по очереди: долг по процентам, долг по основному долгу, текущие проценты, текущий основной долг, пятой — неустойку, шестыми — иные платежи (часть 20 статьи 5 закона № 353-ФЗ). Здесь 5 252 руб. ушли на долг по процентам 4-го и 5-го месяцев (2 681 + 2 571 руб.), 9 748 руб. — на долг по основному долгу; до текущего платежа и неустойки очередь не дошла.
В 7-м месяце внесено 25 678 руб.: 14 955 руб. просрочки, 9 985 руб. текущего платежа и 738 руб. неустойки.
Что проверить в договоре и графике
- Начисляются ли проценты в дни просрочки. От ответа зависит предел: 20 % годовых или 0,1 % в день. Размер неустойки или порядок его определения входит в индивидуальные условия договора (пункт 12 части 9 статьи 5 закона № 353-ФЗ).
- Начислено за месяц больше расчёта. Сумма в просрочке × 20 % годовых за её дни — потолок первого случая, сумма × 0,1 % × дни — второго; что выше, то сверх предела части 21.
- Куда ушёл частичный платёж. По договору, заключённому после 1 июля 2024 года, неустойка гасится только после долга по процентам и основному долгу — просроченного и текущего; стороны этот порядок изменить не могут (части 20 и 20.1 статьи 5 закона № 353-ФЗ, части 1 и 2 статьи 2 закона от 19.12.2023 № 607-ФЗ).
- Срок возврата при заключении — не больше года. Тогда на первой странице договора, заключённого с 1 апреля 2026 года, перед таблицей индивидуальных условий, должно стоять условие о потолке: проценты, неустойку, иные меры ответственности и платежи за услуги, работы и товары кредитора за отдельную плату дальше не начисляют, когда их сумма достигла 100 % суммы кредита (часть 24 статьи 5 закона № 353-ФЗ); 100 % вместо 130 % — с 1 апреля 2026 года (статья 3 и часть 2 статьи 4 закона от 29.12.2025 № 545-ФЗ).
Когда это не сработает
У кредита гражданина на личные нужды, обеспеченного ипотекой, по договорам с конца июня 2018 года (статьи 2 и 3 закона от 05.12.2017 № 378-ФЗ) предел свой: ключевая ставка Банка России на день заключения договора, если проценты за дни просрочки начисляются, или 0,06 % от просроченной суммы в день, если нет (часть 5 статьи 6.1 закона № 353-ФЗ).
К договору, заключённому 1 июля 2014 года или раньше, закон № 353-ФЗ не применяется (части 1 и 2 статьи 17). Для договоров позже этой даты:
- заключён 1 июля 2024 года или раньше — к нему не применяются ни новая очерёдность, ни запрет её менять (части 1 и 2 статьи 2 закона № 607-ФЗ); действует прежняя, где неустойка — третьей, до текущих процентов и текущего основного долга (часть 20 статьи 5 закона № 353-ФЗ в редакции до 1 июля 2024 года, пункт 1 статьи 4 и пункт 2 статьи 422 ГК);
- заключён до вступления в силу закона от 02.07.2021 № 329-ФЗ, в конце декабря 2021 года, — для него в законе не названо, от какой суммы считать 20 % годовых: слова «от суммы просроченной задолженности» вписаны позже (подпункт «г» пункта 1 статьи 1 и часть 1 статьи 2 закона № 329-ФЗ).
При явной несоразмерности неустойки последствиям нарушения обязательства суд вправе её уменьшить (пункт 1 статьи 333 ГК). Несоразмерность может выражаться, в частности, в том, что возможные убытки кредитора значительно ниже начисленной неустойки; доказывает её ответчик (пункт 73 постановления Пленума Верховного Суда от 24.03.2016 № 7). С гражданина, а не с предпринимателя, суд может уменьшить неустойку и по своей инициативе, если видит очевидную несоразмерность (там же, пункт 71), но самому заявить об этом можно лишь при рассмотрении дела по правилам суда первой инстанции (пункт 72). Неустойку, которую заёмщик перечислил сам, он не вправе требовать снизить, если не докажет, что перечисление было недобровольным (пункт 79). Довод о тяжёлом финансовом положении сам по себе основанием для уменьшения не служит (там же, пункт 73). По денежному долгу граница снизу — проценты за те же периоды по ключевой ставке Банка России: неустойка, сниженная ниже, — нарушение пункта 6 статьи 395 ГК (пункт 72 постановления, пункт 1 статьи 395 ГК).
Текст: Павел Сомов. Обновлено
Просрочка и долгЕщё разборы в рубрике «Просрочка и долг»